
Sie sind hier: Startseite »
Quartalsbericht Q3/2026
Rückblick
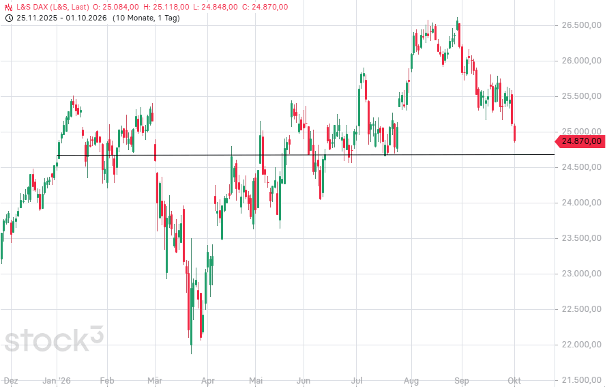
Über die Sommermonate hinweg machten sich die Börsen in Europa und den USA zunächst weiter auf die Jagd nach neuen Höchstständen. Ab Mitte August begann aber dann das berühmte Treten auf der Stelle, mit am Ende des Tages fallenden Kursen. Generell scheint vielen Märkten die Überzeugung einer substanziellen und nachhaltigen Aufwärtsbewegung zu fehlen, Rücksetzer kommen in aller Regel heftiger als Kursgewinne. Auch die wichtigsten asiatischen Indizes verlieren offensichtlich an Dampf und ließen bis Ende des Quartals Federn.
Was den meisten Anlegern vermutlich nicht wirklich bewusst ist: Der DAX ist per 01. Oktober nahezu unverändert zum 01. Januar. Die Wahrnehmung mag, bedingt durch die Schwankungen dieses Jahres, eine komplett andere sein, aber die Faktenlage ist eindeutig:
Auf der Währungsseite konnte sich der Euro gegenüber dem US-Dollar wie auch gegenüber dem Schweizer Franken zunächst stabilisieren und konnte in der Folge einiges an Terraingewinnen verbuchen. Wie dauerhaft diese Gewinne sind, wird sich gerade in den nächsten Wochen zeigen.
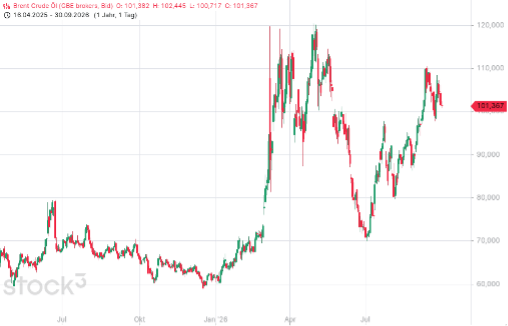
An der Rohstofffront legte der Ölpreis seit Anfang Juli wieder enorm zu. Nach den zwischenzeitlichen Friedensverhandlungen zwischen den USA und dem Iran und der konsequenterweise eintretenden Entspannung bis Ende Juli waren die wieder aufflammenden kriegerischen Aktivitäten Anlass für einen signifikanten Anstieg. Gegenseitige Schuldzuweisungen beider Parteien über Beschuss von Schiffen in der Straße von Hormus taten ein Übriges, die Preisentwicklung des Öls zu befeuern.
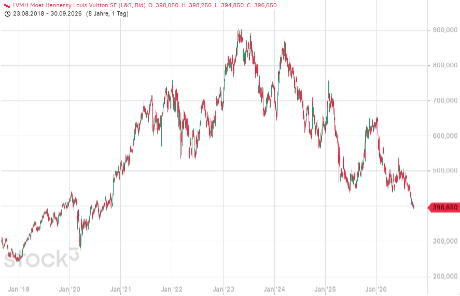
Böse angeschlagen ist derzeit der Luxusgütersektor. Zahlreiche Vertreter dieses Segments haben mit rückläufigen Touristenzahlen zu kämpfen, was sich massiv auf die Umsätze auswirkt. Swatch Group, Richemont oder Hermes: Die Kursentwicklungen kennen nur eine Richtung: die gen Süden.
So hat sich beispielsweise LVMH von seinen Höchstständen im Jahr 2023 mittlerweile mehr als halbiert:
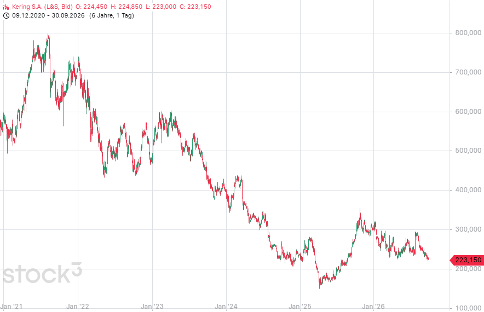
Noch übler sieht die Lage bei Kering (Marken wie Gucci, Yves Saint Laurent, Brioni, Pomellato, Boucheron, Bottega Veneta, Alexander McQueen, Cartier Eyewear, Chloe Eyewear u.a.) aus, hier droht der Kurs sogar auf ein Viertel seiner Höchststände zurückzufallen:
Performance
Aktienfonds
Unser Aktienfonds konnte seit Jahresbeginn einen Wertzuwachs von +6,60% in Schweizer Franken und in +4,84% in Euro einfahren. Im Vergleich dazu die großen Indizes: DAX +2,89%, der STOXX600 (Europa) +10,15%, der S&P500 (USA) +16,02% und der MSCI World (weltweit) +15,53% (alle Werte in EUR).
Bondfonds
Die Wertentwicklung unseres Anleihefonds lag per Ende September bei -0,28% in der Schweizer-Franken-Tranche und +0,85% in der Euro-Tranche.
Aktuelle Positionierung
Aktienfonds:
Unser Portfolio hat sich dank einer vernünftigen und breiten Positionierung, konsequenter Gewinnmitnahmen und dem gezielten Aufbau günstig bewerteter Titel besser entwickelt als viele Aktienindizes. Im Verlauf des dritten Quartals haben wir unsere Positionen in wieder erstarkten Goldminen, zurückgebliebenen Software-Unternehmen sowie einigen soliden und vergleichsweise wenig schwankenden Aktien aus dem nicht zyklischen Konsumbereich erhöht.
Auf der anderen Seite entschieden wir uns dazu, einen Teil der erheblichen Gewinne bei unseren Hardware-Titeln realisiert. Gleiches gilt für Energiewerte, auch dort wurden punktuell Gewinne mitgenommen. Damit haben wir unsere Abhängigkeit von einzelnen Branchen weiter reduziert und bleiben auf Sektorebene deutlich breiter aufgestellt als viele der gängigen Aktienindizes.
Eine unerfreuliche Überraschung gab es beim Schweizer Verpackungshersteller SIG. Der Verwaltungsrat trennte sich vom CEO, der erst wenige Monate zuvor eingestellt worden war. Wir kannten den CEO bereits vor seinem Amtsantritt und hatten die Aktie unter anderem gekauft, weil wir von seiner Person und seiner Erfahrung überzeugt waren. Die überraschende Trennung hat unser Vertrauen in die Führung des Unternehmens beeinträchtigt. Konsequenterweise haben wir unsere Position wieder verkauft und die erzielten Gewinne direkt realisiert.
Auch für die kommenden Monate bleiben wir auf Sektorebene breit investiert. Im Gegensatz zur großen Masse der Anleger bleiben wir bei Aktien, deren Bewertungen durch die Euphorie rund um die künstliche Intelligenz sehr stark gestiegen sind, vorsichtig. Stattdessen konzentrieren wir uns weiterhin auf solide Unternehmen mit guten Geschäftsmodellen und Bewertungen, die wir auch im historischen Vergleich für vernünftig und angemessen erachten.
Bondfonds:
Qualität besitzt in unserem Anleihefonds einen hohen Stellenwert. Wir haben an einer nochmaligen Verbesserung gearbeitet und mittlerweile weisen knapp 54% der Anleihen in unserem Fonds ein Rating von BBB oder höher aus. Der überwiegende Teil der Anleihen rangiert somit im Bereich des sogenannten „investment grade“, also einer entsprechend hohen Qualität. Direkt ein Level darunter befinden sich weitere 32% der Anleihen, sodass wir etwa 86% mit einem relativ geringen Risiko fahren. Wenn Zinsen und Renditen weiter steigen sollten, wollen wir zumindest bestmöglich aufgestellt sein, um in einem herausfordernden Umfeld so stabil wie möglich zu bleiben.
Die breite Diversifikation ist ein weiteres Merkmal unseres Fonds. Verschiedene Währungen, verschiedene Länder, verschiedene Sektoren, verschiedene Laufzeiten. Mit aktuell 71 verschiedenen Unternehmensanleihen sind wir breit aufgestellt. Momentan besitzt das Portfolio eine durchschnittliche Restlaufzeit von circa 2,7 Jahren. Diese minimale Erhöhung ist dem Kauf einiger Papiere mit längerer Laufzeit geschuldet, immerhin sehen wir bei solchen Titeln aber vernünftige Zinskupons, die letztlich mit für unsere in den letzten Jahren immer überdurchschnittliche Ausschüttungsrendite verantwortlich zeichnet.
Und so gehen wir mit diesem Setup gut aufgestellt in die letzten drei Monate des Jahres.
Ausblick
Der Euro
Die Geldmenge in der Eurozone nimmt massiv zu. Durch das Drucken von Geld seitens der EZB hat sich die Geldmenge M3 seit der Einführung 1999 auf etwa 17 Billionen Euro mehr als verdreifacht. In den USA ist die Geldmenge sogar noch stärker explodiert. In der vergangenen 11 Jahren stieg die Geldmenge M2 um mehr als das Doppelte und seit 2000 um das fast Vierfache:
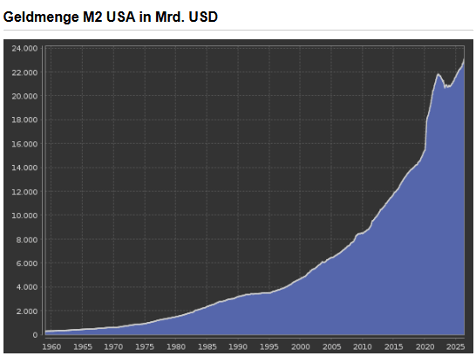
Nun ist eine steigende Geldmenge nicht zwingend negativ zu werten, zumindest nicht so lange, wie die Menge an produzierten Gütern direkt proportional mitwächst.
Um einen sauberen Eindruck hinsichtlich des Gesamtbildes zu gewinnen, ist also ein Blick auf die Industrieproduktion, hier am Beispiel Deutschland, unerlässlich:
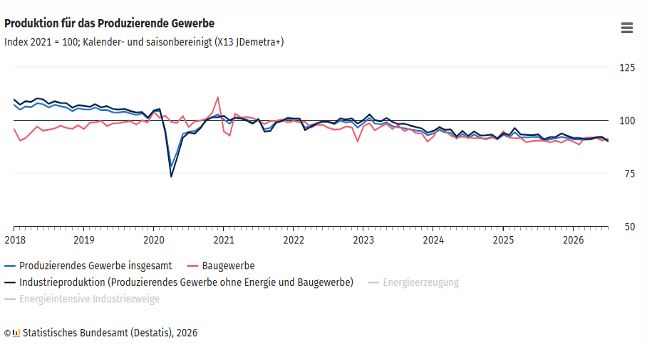
Unschwer zu erkennen ist, dass in Deutschland seit Jahren die Industrieproduktion, nach Sektoren unterschiedlich, aber dennoch stark rückläufig ist. Die gleichzeitige Ausweitung der Geldmenge fördert also die Inflation. Je mehr Geld im Umlauf ist, umso mehr verliert jede Einheit an Wert, die allgemeine Kaufkraft sinkt, am Ende des Tages steht für konservative Sparer der schleichende Verlust ihrer Ersparnisse.
Insbesondere Währungen, die einem Umfeld komplett ausufernder Staatsverschuldung (USA, Frankreich, Deutschland) zuhause sind, werden kaum auf der Gewinnerseite stehen. Sich von der in Q3 zu beobachtenden, zwischenzeitlichen Stärke des Euro in Sicherheit wiegen zu lassen, könnte ein gefährlicher Trugschluss sein. Spätestens die nächste Krise wird die europäische Gemeinschaftswährung auf eine erneute Talfahrt schicken.
Diversifikation tut also Not und der Schweizer Franken als sicherer Hafen war in den letzten Jahrzehnten eine sehr valide Alternative. Gerade wer über größere Vermögenswerte verfügt, sollte nicht nur zwischen Anlageklassen, sondern auch bei den Währungen in die Breite gehen, um eine gute Risikostreuung zu schaffen.
Geopolitik
US-Präsident Trump hat mit dem Iran-Krieg einen Konflikt heraufbeschworen, der längst über die Grenzen des Perserreichs hinausgeschwappt ist. Nicht nur die Straße von Hormus steht im wahrsten Sinne des Wortes im Feuer, auch die Meerenge von Bab al-Mandab, dem Eingang zum Roten Meer und damit dem Zugang zum Suez-Kanal wird mehr und mehr zum Spielball der Huthi-Rebellen. Diese paramilitärische Truppe und jemenitische Bürgerkriegspartei fühlt sich dem Iran geistig nahe und attackiert seit Jahren Israel, Saudi-Arabien und unter westlichen Flaggen fahrende Seefrachter. Schon in der Vergangenheit mieden Große Reedereien wie Hapag Lloyd, Cosco, MSC oder Maersk zeitweise immer wieder die Frachtrouten durch den Golf von Aden.
Eine Eskalation größeren Ausmaßes kann somit nicht ausgeschlossen werden, da nicht nur die Aktivität der Huthi-Rebellen, sondern generell auch die somalische Piraterie wieder stark zugenommen hat. Die Entwicklung trifft im Wesentlichen Frachter auf der Route von (Südost)Asien nach Europa und hat damit erhebliche negative Effekte auf die Kostenbetrachtung. Denn ein Re-Routing der Frachter weg vom Kap Horn und über das Kap der Guten Hoffnung verlängert die Fahrt um ca. 8.000 Kilometer und ja nach Zielhafen im Bereich von 10-15 Tage. Dementsprechend steigen auch die Fracht-, Transport- und Versicherungskosten, eine für den Endverbraucher am Ende des Tages negative Preisspirale. Von den ohnehin steigenden Energiepreisen ist hier noch gar nicht die Rede.
Und so kann sich jegliche Zuspitzung binnen relativ kurzer Zeit zu einer veritablen Weltwirtschaftskrise ausdehnen. Lassen sich geopolitische Faktoren in irgendeiner Art und Weise realistisch und seriös kalkulieren? Nein. Die Art des Umgangs mit geopolitischen Unsicherheiten kann nur eine breite Streuung, idealerweise kombiniert mit Absicherungen, sein.
Zinsen
Die regelmäßig wiederkehrende Schließung der Straße von Hormus und die damit sich verschärfenden Versorgungsengpässe wirken sich zweifellos nicht positiv auf die Energiepreise aus. Generell verteuert sich aber nicht nur die Energie als solches, sondern in der Konsequenz auch Transportkosten, was letztlich beim Verbraucher vor Ort zu verteuerten Produkten führen wird. Eine damit möglicherweise entstehende neue Inflationsphase führt wiederum zu höheren Zinsen, die Schritte der Notenbanken dies- wie jenseits des großen Teichs deuten die zukünftige Richtung an.
Die steigenden Renditen weltweit kommen – hier ausgenommen natürlich Anleger in Anleihen – extrem ungelegen, insbesondere in Anbetracht der erheblichen Staatsverschuldungen, der hohen Anzahl an Emissionen neuer Anleihen, historisch hoher Börsenkredite, hoher Investitionsgrade von Privatanlegern und damit hoher Risikoneigung. Schlechte bid-cover-ratios (also das Verhältnis von Angebot und Nachfrage), der enorme Kapitalbedarf seitens der Staaten, aber auch im Bereich KI, ergeben eine Gesamtgemengelage, die als unbedingt beachtenswert eingestuft werden muss.
Dem Bondmarkt kommt somit aufgrund der hohen Anzahl an Risikofaktoren bis Jahresende eine gewichtige Schlüsselrolle zu.
Aktien
Sehen wir nun ein Ende der Hausse am Aktienmarkt? Wir wollen an dieser Stelle auf die in unserem letzten Quartalsbericht angesprochene Volatilität hinweisen. Diese liefert nach wie vor keine Anzeichen eines Anstiegs (und damit einer typischerweise folgenden Korrekturbewegung an den Märkten). Dennoch ist hier Vorsicht geboten, da ein Anstieg selten gemütlich und graduell vonstattengeht, sondern in aller Regel hoch beschleunigt. Gerade der Oktober ist von der Saisonalität anfällig für rapide und zunehmende Schwankungen. Von daher ist es wichtig, schon im Vorfeld so positioniert zu sein, dass es zu keinen unliebsamen Überraschungen im Sinne heftiger Kursverluste kommt.
Zusammenfassung
Das aktuelle Umfeld bleibt anspruchsvoll, bietet aber gleichzeitig neue Chancen. Höhere Zinsen machen festverzinsliche Anlagen wieder attraktiver, während die teilweise großen Bewertungsunterschiede an den Aktienmärkten interessante Möglichkeiten für gezielte Investitionen eröffnen. Gerade in solchen Marktphasen sehen wir einen Vorteil in unserer langjährigen Erfahrung und unserem aktiven Anlageansatz.
Wie gehen wir mit den diversen, bestehenden und teils massiven Unsicherheiten um? Mit einer Risikosteuerung, die zum Marktumfeld passt. In unserem Fall bedeutet das ein nahtloses Fortführen der bestehenden, breiten Diversifikation von Aktienanlagen, kombiniert mit dynamischen Absicherungsstrategien. Gerüstet zu sein für alle erdenklichen Szenarien – das ist der Auftrag, den wir als Vermögensverwalter von unseren Kunden bekommen. Und den wir bestmöglich auch in den verbleibenden Wochen dieses Jahres erfüllen wollen.
Beste Grüße
Ihr
Thomas Fischer
Disclaimer
Dieses Dokument wurde von der Wydler Asset Management (Deutschland) GmbH entworfen und hergestellt, dennoch übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit.
Die Informationen werden mit größter Sorgfalt zusammengetragen und erstellt und stammen aus eigenen oder öffentlich zugänglichen Quellen, die für zuverlässig gehalten werden. Eigene Darstellungen und Erläuterungen beruhen auf der jeweiligen Einschätzung des Verfassers zum Zeitpunkt ihrer Erstellung, auch im Hinblick auf die gegenwärtige Rechts- und Steuerlage, die sich jederzeit ohne vorherige Ankündigung ändern kann.
Die Inhalte dieses Dokuments stellen keine Handlungsempfehlung dar, sie ersetzen weder die individuelle Anlageberatung noch die individuelle, qualifizierte Steuerberatung. Die abgebildeten Informationen stellen weder Entscheidungshilfen für wirtschaftliche, rechtliche, steuerliche oder andere Beratungsfragen dar, noch sollten allein aufgrund dieser Angaben Anlage- oder sonstige Entscheide gefällt werden. Sie stellen insbesondere keine Empfehlung, kein Angebot, keine Aufforderung zum Erwerb/Verkauf von Anlageinstrumenten oder zur Tätigung von Transaktionen oder sonstigen Rechtsgeschäften dar.
Die Wydler Asset Management (Deutschland) GmbH übernimmt keine Haftung für etwaige Schäden oder Verluste, die direkt oder indirekt aus der Verteilung oder der Verwendung dieses Dokuments oder seiner Inhalte entstehen. Die Grafiken oder Angaben von Wertentwicklungen veranschaulichen die Wertentwicklung in der Vergangenheit. Die zukünftigen Werte können sowohl niedriger als auch höher ausfallen.
Die Vervielfältigung, Bearbeitung, Verbreitung und jede Art der Verwertung außerhalb der Grenzen des Urheberrechtes ist nur der Wydler Asset Management Gruppe vorbehalten, Ausnahmen bedürfen der schriftlichen Zustimmung der Gesellschaft.
Ausführliche produktspezifische Informationen und Hinweise zu Chancen und Risiken unserer Fonds entnehmen Sie bitte den aktuellen Verkaufsprospekten, den Anlagebedingungen, den wesentlichen Anlegerinformationen sowie den Jahres- und Quartalsberichten, die Sie kostenlos in deutscher Sprache von uns erhalten können. Diese Dokumente bilden die allein verbindliche Grundlage für den Kauf der Fonds.
Stand aller Informationen, Darstellungen und Erläuterungen: 07. Januar 2026, soweit nicht anders angegeben.
Ihr Kontakt:
Wydler Asset Management (Deutschland) GmbH, Viktoriastr. 3b, 86150 Augsburg,
Tel. +49 821 7898 5124, www.wydler-invest.de, E-Mail: info@wydler-invest.de, Amtsgericht Augsburg HRB 33842, Sitz: Augsburg, Geschäftsführer: Thomas Fischer
Ihr Kontakt zu uns

Christian Weber
Tel: +41 44 575 18 29
Mail: christian.weber@wydlerinvest.ch

Thomas Fischer
Tel: +49 821 7898 5124
Mail: thomas.fischer@wydlerinvest.de

Walter Mittermüller
Tel: +49 821 7898 5099
Mail: walter.mittermueller@wydlerinvest.de
Sie sind hier: Startseite »
Weitere Artikel zur Vermögensverwaltung
Monatsbericht September 2026
Monatsbericht September 2026 Im September standen die Geopolitik und die Notenbanken im Mittelpunkt des Geschehens. Wieder aufflammende Kämpfe im Iran...

Monatsbericht August 2026
Monatsbericht August 2026 Eine zwischenzeitliche Entspannung im Iran-Konflikt und leicht tiefer als erwartete Inflationsraten führten Anfang des Monats...

Monatsbericht Juli 2026
Monatsbericht Juli 2026 Der Juli war geprägt von hoher Volatilität. Zum Monatsanfang wurde die KI-Euphorie gebremst durch Sorgen über mögliche...